今年の年末調整、去年のままで大丈夫? まず確認するのは、申告書を出したか、今年の収入や家族の状況が変わったか、勤務先の締切はいつか。この3つです。
2026年(令和8年分)は、控除の金額や家族の所得の条件などが変わります。ただし、全員の還付金が増えるわけではありません。この記事は、勤務先で年末調整を受ける方に向けて、押さえたい4つの変更点と、提出前の確認を整理したものです。全部を暗記する必要はありません。自分に関係する欄を見つけて、次の行動につなげてください。
この記事は、YouTube「どなてろくんの雑学ハック」の年末調整の動画に沿って、詳しく書き起こしたものです。動画で確認したい方はこちらからどうぞ。
年末調整とは何をしているのか
そもそも、毎月税金を引かれているのに、何を調整するのでしょうか。
年末調整は、給与などから源泉徴収された1年分の税額と、1年間の所得や控除を反映して計算した税額を、合わせる手続きです。毎月の源泉徴収も、決められた税額表などに基づいて行われています。ただ、1年間の給与の変化や、家族の状況、保険料などを反映した最終的な税額とは、差が生じることがあります。その差を精算するのが年末調整です。
納め過ぎていれば戻り、不足していれば追加で徴収されます。年末に必ずもらえるボーナスのようなお金ではありません。
2026年の変更はいつ反映されるのか
今回の改正は、原則として2026年12月1日に施行され、令和8年分の所得税に適用されます。この改正によって、11月までの給与の源泉徴収事務が変更されることはありません。
12月の年末調整で、改正後の控除などを反映した1年分の税額を計算し、すでに源泉徴収された税額と精算します。ここから、今年の還付額が変わる場合があります。
ただし、いくら戻るか、どの給与振込に反映するかは別の話です。振込時期は勤務先の案内で確認してください。「12月になれば全員の手取りが増える」と決めつけないようにしましょう。
先に押さえること:控除額と還付額は別もの
いちばん取り違えたくないのが、控除額と還付額です。
「基礎控除が104万円」と聞いて、104万円が戻ってくると思っていませんか。所得控除は、税額を計算するときに所得から差し引くものです。その金額が、そのまま振り込まれるわけではありません。
同じくらいの給与収入でも、家族の状況や、ほかの所得、控除、すでに源泉徴収された税額が違えば、精算の結果も変わります。この記事では、年収だけを聞いて「あなたには何万円戻る」とは計算しません。まずは、自分がどの控除の対象になるか、必要な申告をしたかを確認する方が先です。
もう1つ、「還付金が戻ってきたから、正しく書けていた」という思い込みにも注意してください。還付の多くは、基礎控除など、申告書の基本情報をもとに計算される分です。保険料控除のような「自分で書く欄」を書き忘れていても、還付自体は発生します。戻ってきた金額の大きさでは、書き漏れがないか判断できません。
変更点1:基礎控除(最大104万円)
令和8年分と令和9年分では、合計所得金額に応じて基礎控除が次のとおりになります。
| 合計所得金額 | 基礎控除額(令和8・9年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 |
| 2,500万円超 | なし |
ここで見ているのは、給与の年収ではなく、合計所得金額です。また、104万円には居住者に対する加算が含まれます。「誰でも一律に104万円」と覚えないでください。将来の年分でもずっと同じ金額、と考えないことも大切です。今見るのは、今年の申告書にある、自分の所得に対応した判定表です。
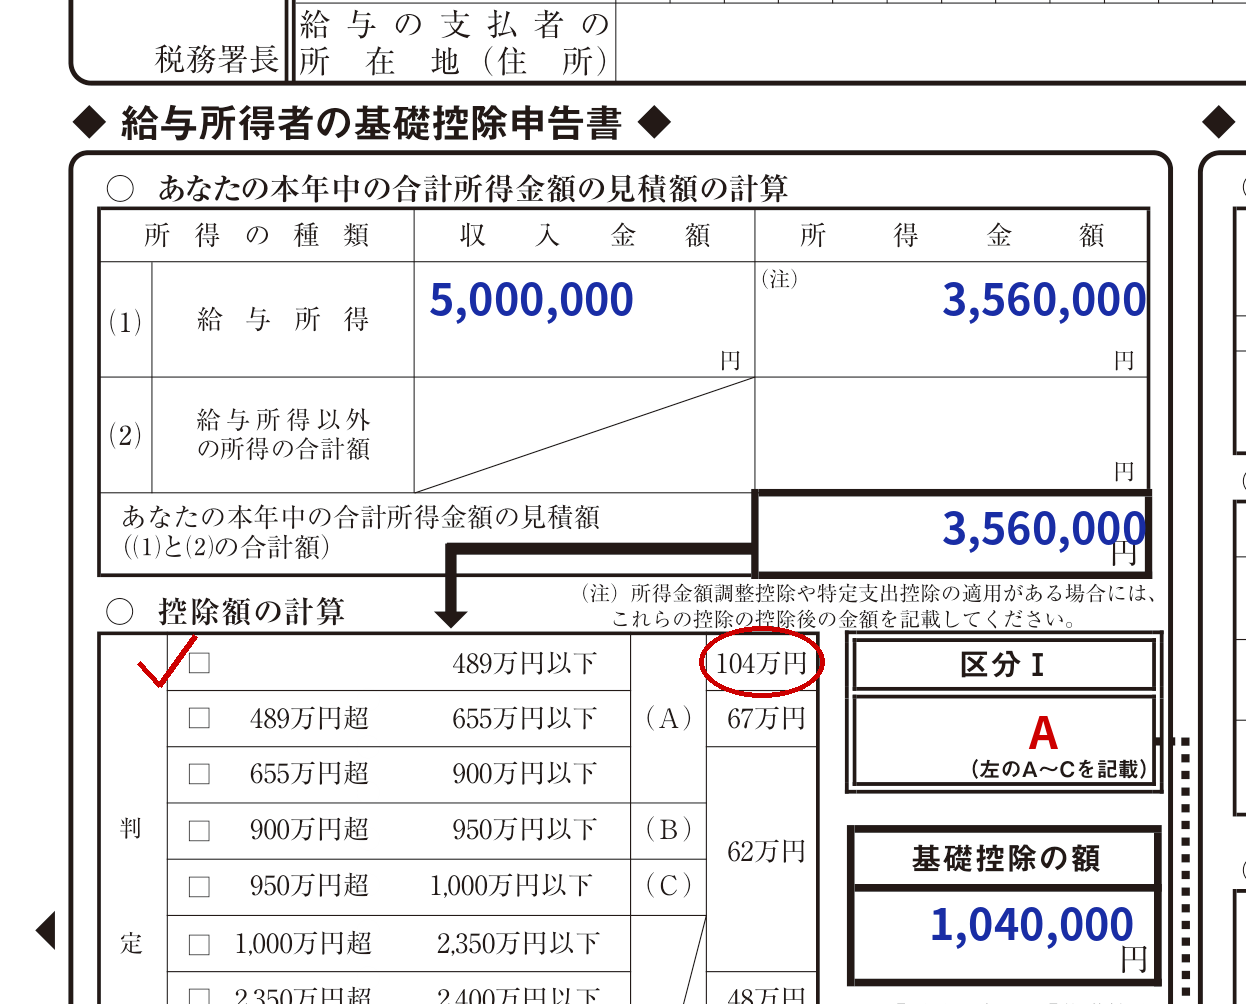
記入例:基礎控除申告書の「合計所得金額の見積額」
たとえば、本人の給与収入の見込みが500万円で、給与以外の所得がない場合です(以下、金額はすべて例です)。
- 給与所得控除額:500万円×20%+44万円=144万円
- 給与所得:500万円−144万円=356万円
申告書には、この356万円を「あなたの合計所得金額の見積額」として書きます。判定表では「489万円以下」に当たるため、基礎控除額は104万円です。ポイントは、収入の500万円をそのまま書くのではなく、給与所得控除を引いた「所得」を書くことです。
変更点2:給与所得控除(最低保障額74万円)
令和8年分と令和9年分の最低保障額は、特例を含めて74万円です。ただし、どの人も給与から74万円を引くだけでよい、という意味ではありません。給与の金額によって計算方法が変わるので、今年の公式の計算表を使います。
まず、収入と所得を分けましょう。手取りの振込額を、そのまま給与の収入欄に書くわけではありません。一方、給与明細の総支給額には、非課税の通勤手当などが含まれる場合もあります。課税対象の給与や賞与の見込みを確認し、その収入から今年の計算表で給与所得を求めます。
勤務先の画面が「収入」を求めているのか「所得」を求めているのか、欄の名前を確認してください。
178万円と136万円は、なぜ違うのか
ニュースやSNSで見かける「178万円」と「136万円」は、判定している対象が違います。
まず、本人の所得税と、家族について控除を受ける人の所得税を分けて考えます。給与収入のみの居住者については、基礎控除の104万円と、給与所得控除の74万円を合わせた178万円という関係があります。これは、本人の所得税を考えるときの数字です(給与収入が178万円以下なら、ほかに所得がなければ所得税はかかりません)。
一方、扶養親族などの所得要件は、合計所得金額が62万円以下。収入が給与だけなら、令和8年分と令和9年分では136万円以下に相当します。こちらは、家族について控除を受ける側の判定に関係します。
同じ人の給与の話でも、何を判定しているかが違うのです。
さらに、所得税、住民税、社会保険も、同じ基準ではありません。所得税の数字だけで「健康保険の扶養に入れる」「住民税もかからない」と判断しないでください。社会保険の扶養では、年間収入130万円が認定の目安としてよく使われます(60歳以上や障害のある方は180万円、配偶者以外の19歳以上23歳未満の方は150万円)。これも、税金の壁とは別の基準です。住民税は自治体、社会保険は勤務先や加入先に確認します。また、給与以外の所得があれば、給与だけの場合の早見表をそのまま使えないことがあります。
数字を1つ覚えるより、その数字が、誰の、どの制度の、どの年の基準なのかを確かめましょう。
家族の給与が136万円を超えたら、控除は全部なくなる?
そうとは限りません。代表的な2つの制度を確認します。
配偶者特別控除
配偶者の合計所得金額が62万円を超えて133万円以下の範囲で、適用される場合があります。給与だけなら、136万円を超えて207万円以下の範囲です。
ただし、これは上限まで同じ控除を受けられるという意味ではありません。配偶者の所得に応じて控除額は段階的に変わり、控除を受ける本人の所得などにも条件があります。
特定親族特別控除(19歳以上23歳未満)
配偶者以外の、生計を一にする19歳以上23歳未満の親族等で、ほかの要件も満たす場合の制度です。合計所得金額が62万円を超えて123万円以下、給与収入だけなら136万円を超えて197万円以下の範囲で、所得に応じた控除を受けられる場合があります。適用には「特定親族特別控除申告書」の提出が必要です。
| 特定親族の合計所得金額 | 給与収入だけの場合 | 控除額 |
|---|---|---|
| 62万円超 85万円以下 | 136万円超 159万円以下 | 63万円 |
| 85万円超 90万円以下 | 159万円超 164万円以下 | 61万円 |
| 90万円超 95万円以下 | 164万円超 169万円以下 | 51万円 |
| 95万円超 100万円以下 | 169万円超 174万円以下 | 41万円 |
| 100万円超 105万円以下 | 174万円超 179万円以下 | 31万円 |
| 105万円超 110万円以下 | 179万円超 184万円以下 | 21万円 |
| 110万円超 115万円以下 | 184万円超 189万円以下 | 11万円 |
| 115万円超 120万円以下 | 189万円超 194万円以下 | 6万円 |
| 120万円超 123万円以下 | 194万円超 197万円以下 | 3万円 |
控除額は最大63万円ですが、範囲の最後まで同じ金額ではありません。
逆に、19歳未満の子には、この段階的な控除がありません。16歳以上19歳未満の子は扶養控除の対象ですが、合計所得金額が62万円(給与だけなら136万円)を超えると、控除はそのまま受けられなくなります。配偶者には配偶者特別控除、19歳以上23歳未満には特定親族特別控除という段階的な仕組みがありますが、19歳未満にはない、という違いです。同じくらいの収入でも、配偶者と子では扱いが違う点に注意してください。また、学生だけの制度ではなく、子だけに限定されるものでもありません。この制度や申告書は去年(令和7年分)から存在します。「今年初めてできた制度」と混同せず、今年の条件で確認してください。なお、令和8年分から、対象になる所得の下限が「62万円超」に変わっています。
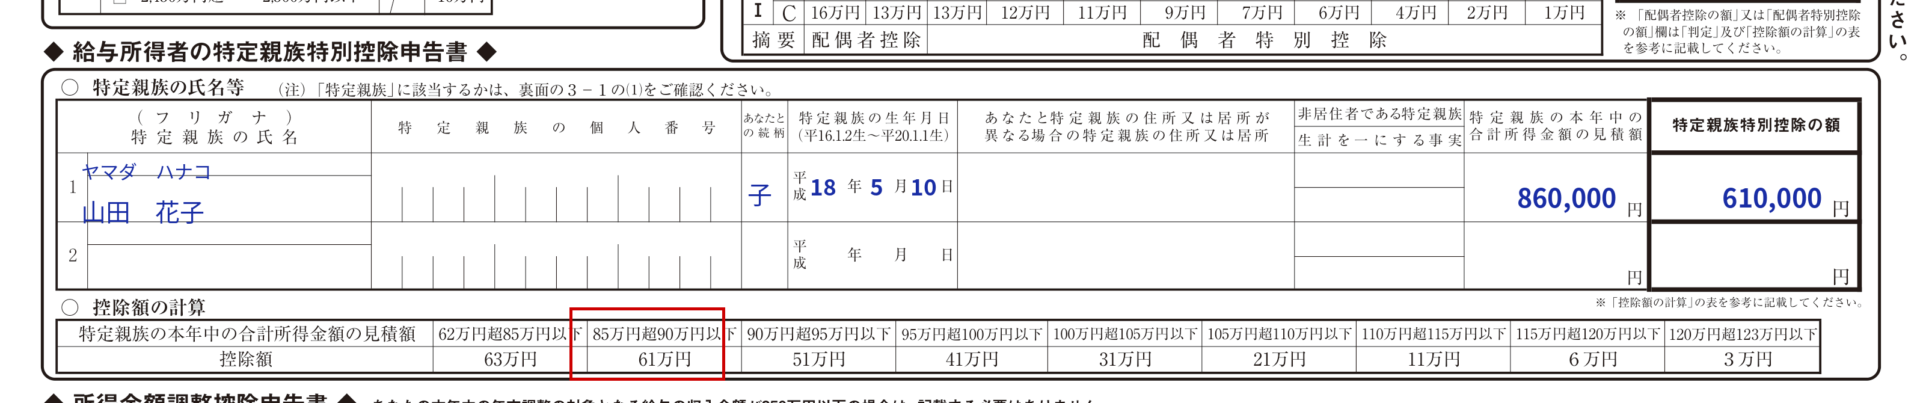
記入例:特定親族特別控除申告書
たとえば、20歳の子(大学生)のアルバイト収入が、年160万円の見込みだとします(金額は例です)。
- 給与所得控除額:160万円×40%+10万円=74万円
- 子の合計所得金額:160万円−74万円=86万円
86万円は「85万円超 90万円以下」に当たるため、控除額は61万円です。申告書には、特定親族の氏名・生年月日などと、この所得の見積額、控除額61万円を書きます。ここでも判定に使うのは、収入ではなく所得のほうです。
136万円以下であっても、所得の条件だけで、すべての扶養控除が決まるわけではありません。結局は、自分と家族の所得・年齢・生計が、それぞれの控除の条件に合うかどうかです。
変更点4:生命保険料控除の特例(23歳未満の扶養親族がいる人)
令和8年分と令和9年分は、23歳未満の扶養親族がいる方について、新生命保険料に係る一般生命保険料控除に特例があります。対象となる場合、一般の枠の上限は6万円です。
特例の計算式は次のとおりです(新契約の一般生命保険料が対象です)。
| 年間の支払保険料(新・一般) | 控除額 |
|---|---|
| 3万円以下 | 支払保険料の全額 |
| 3万円超 6万円以下 | 支払保険料×1/2+1万5,000円 |
| 6万円超 12万円以下 | 支払保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
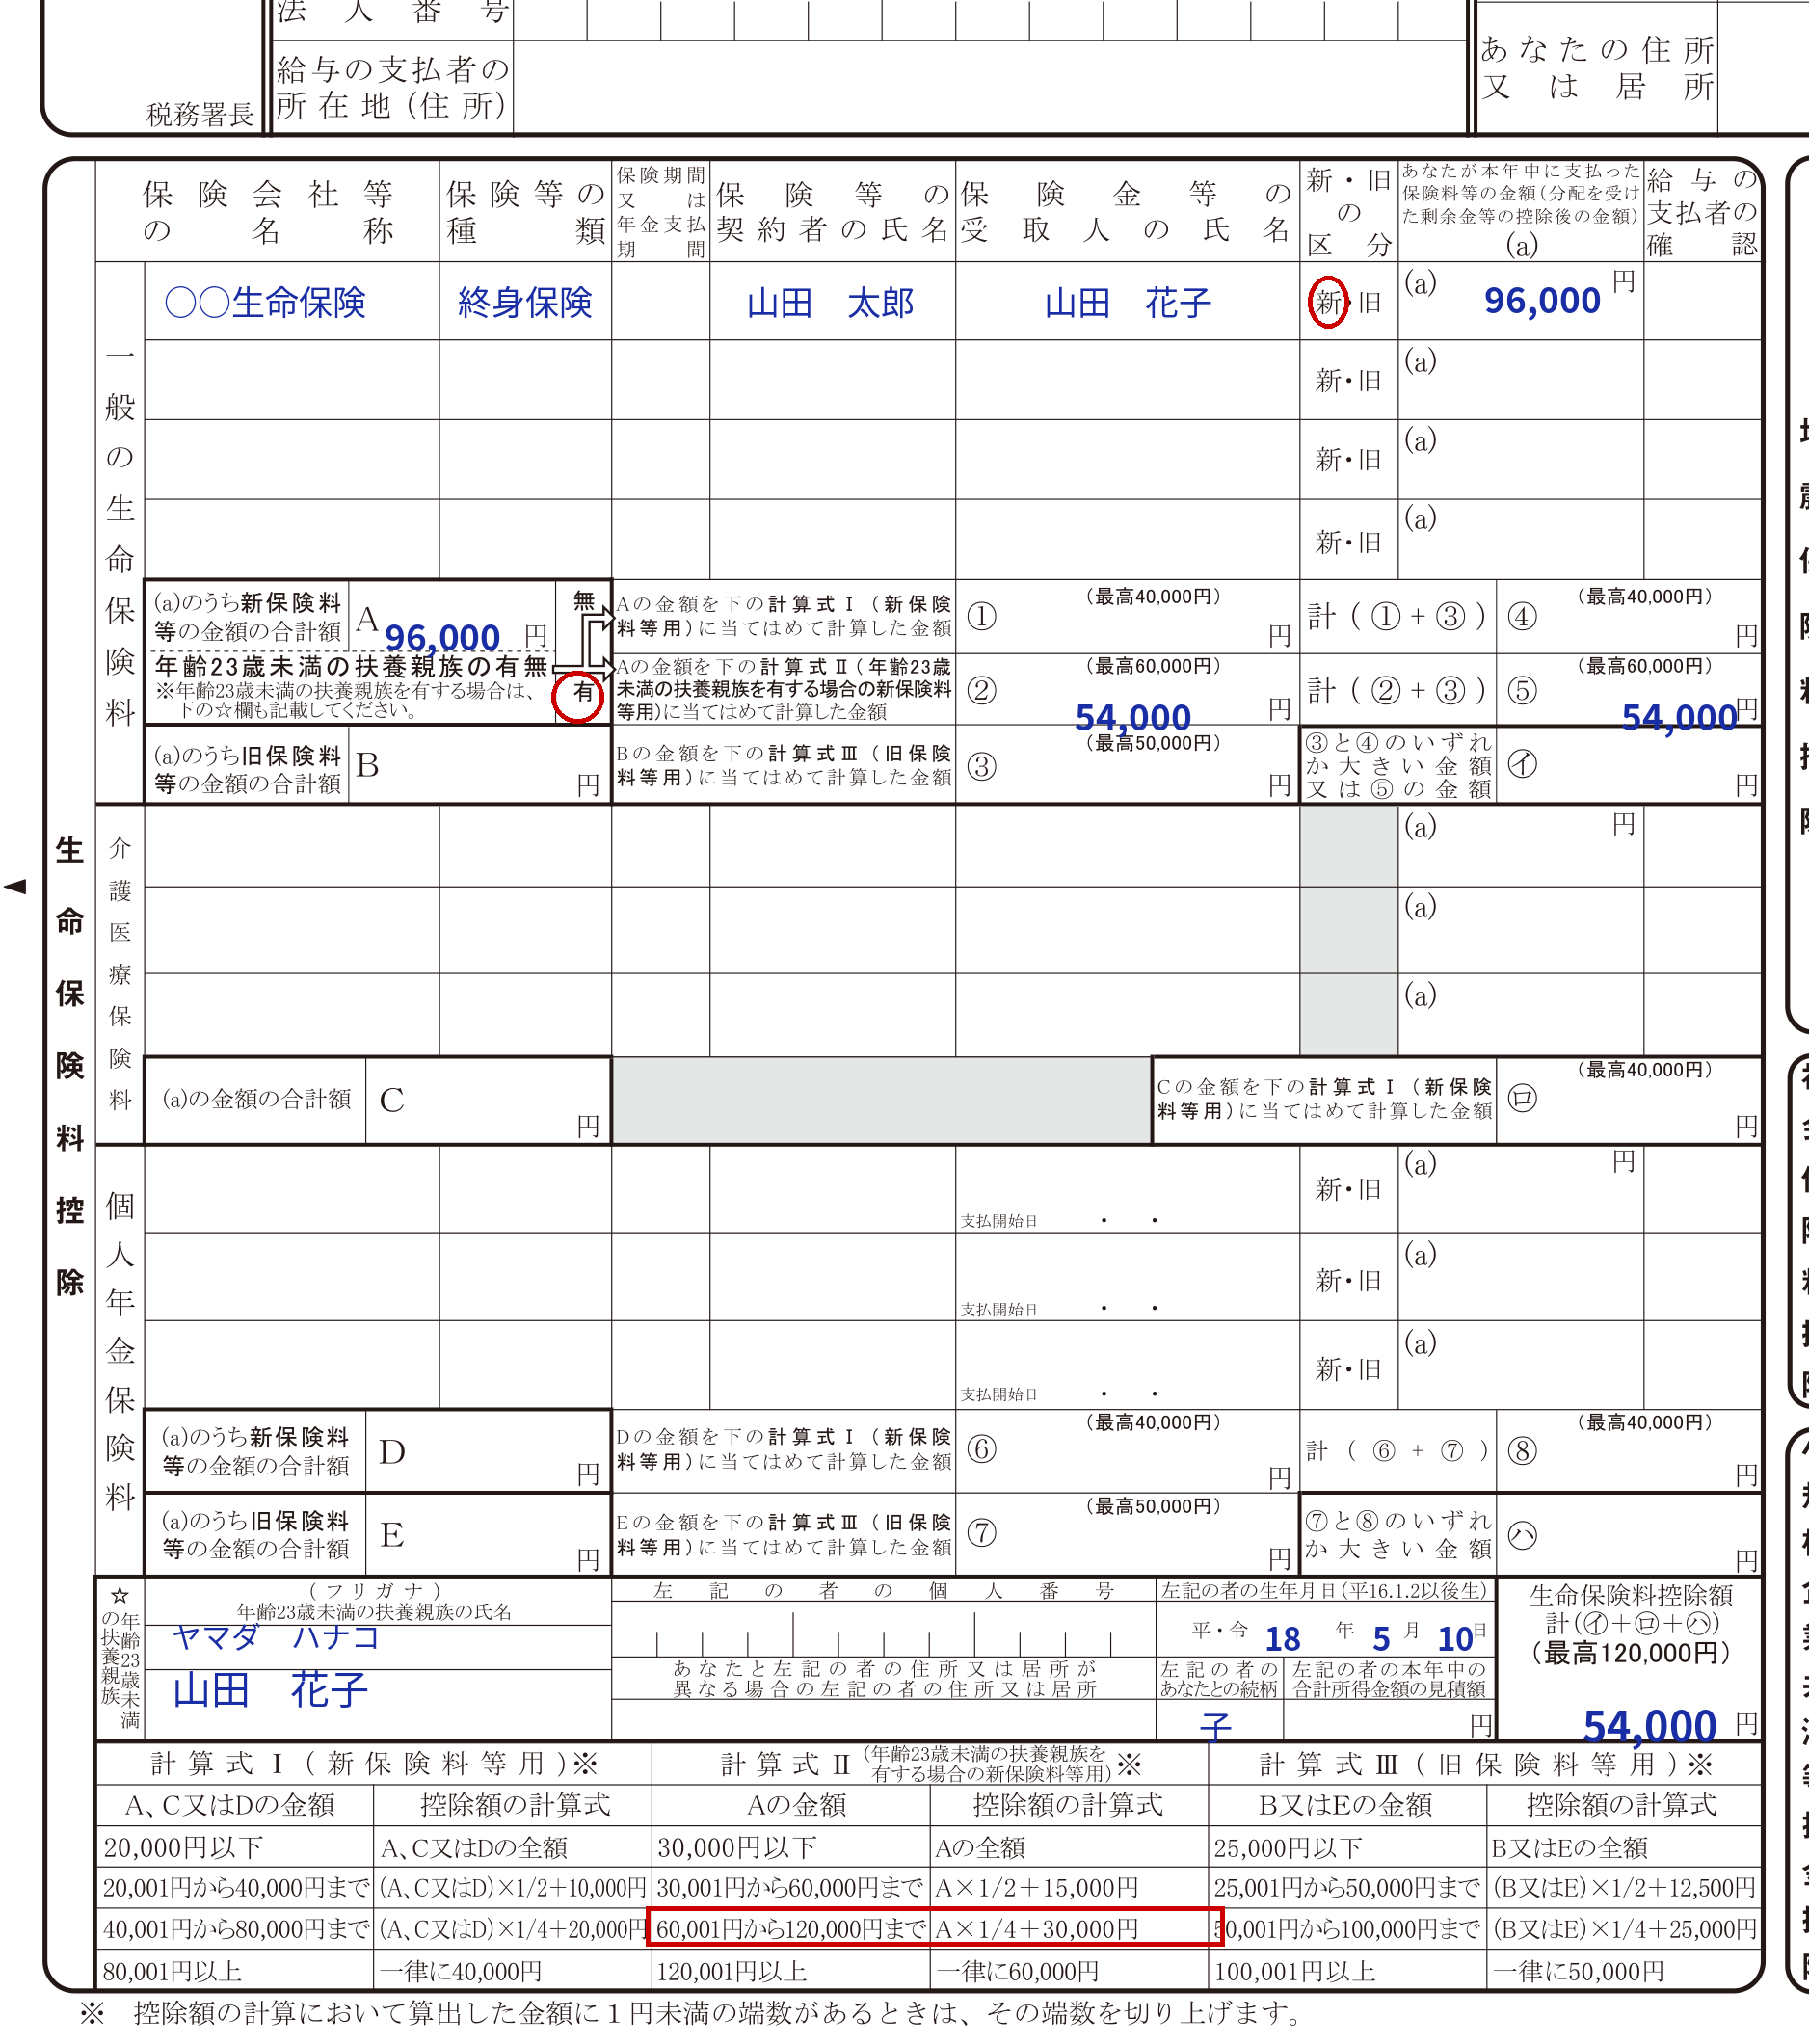
申告のときに大切なのは、保険料控除申告書にある「年齢23歳未満の扶養親族」の欄への記入です。対象の扶養親族(その年の12月31日時点で23歳未満)の氏名などを書かないと、特例が反映されません。夫婦の間に23歳未満の扶養親族である子がいる場合は、夫婦の両方がこの特例を受けられます。
記入例:保険料控除申告書(特例の欄)
たとえば、新契約の一般生命保険料が年96,000円で、23歳未満の扶養親族(子)がいる場合です(金額は例です)。
- 「年齢23歳未満の扶養親族」の欄で「有」を選び、対象の子の氏名などを書きます
- 計算区分は「6万円超 12万円以下」なので、控除額は96,000円×1/4+30,000円=54,000円です
特例を使わない通常の計算では、上限の40,000円が控除額になります。差は14,000円です。ただし、これは控除額の差であって、還付金が14,000円増えるという意味ではありません。
ただし、介護医療や個人年金を含めた生命保険料控除の合計上限は、12万円のままです。すべての保険の枠が6万円になるわけではありません。旧契約と特例対象の新契約を両方払っている場合の扱いもあるため、「旧契約は全部関係ない」と切り捨てないでください。最後に頼るのは、証明書の区分と、今年の公式計算欄です。「6万円控除できる」ことと「税金が6万円戻る」ことも別です。
ここで、「証明書を全部登録すれば、どの会社でも自動でいちばん有利になる」と考えてよいのでしょうか。そこまでは言い切れません。まず、手元に届いた証明書をそろえ、対象となる年、控除の区分、その年に支払う保険料などを確認してください。そのうえで、勤務先の提出や登録の方法に従います。解約した契約も、「証明書があるから必ず使える、使えない」と一律に判断せず、その年の対象となる支払額を確かめます。
これは保険を増やすための話ではありません。すでに加入している契約について、対象の申告を見落とさないための確認です。
提出前のチェックリスト5つ
動画でも紹介した、提出前の確認です。
1. 書類の年分いま精算するのは令和8年分です。国税庁のページには、令和8年分と令和9年分の扶養控除等申告書が並んでいます。勤務先から複数の書類を渡されたときは、同じ目的の同じ年の書類だと思い込まず、年分と提出案内を確認してください。様式自体も年によって変わります。去年の書き方をそのまま当てはめず、今年の様式の注意書きに沿って書いてください。
2. 基礎控除申告書を提出したか年末調整で基礎控除の適用を受けるには、申告書が必要です。「紙で書いたけれど未提出」「電子の画面で入力しただけで提出が完了していない」といった状態がないかも確認します。電子の完了表示や提出方法は、勤務先の案内に従ってください。
3. 本人と家族の所得見積り前年の金額をそのまま写す前に、今年の給与や賞与の見込み、給与以外の所得、家族の働き方の変化を確認します。年の途中で家族が就職した、収入が増えたなど、状況が変わっていれば、前年と同じ内容ではないかもしれません。一方、去年と同じ内容で正しい人もいます。大切なのは、変えること自体ではなく、今年の状況に合っていることです。所得の判定は、その年の年間の見積額を使います。今月の給料だけや、去年の年収だけで決めないでください。年齢の判定時点なども、今年の申告書の注意書きで確認します。
4. 証明書類がそろっているか申告する控除に必要な証明書類がそろっているかを確認します。何が必要かは、申告する控除によって違います。証明書が見つからない、発行待ちになっている場合は、空欄のまま放置せず、勤務先の担当者に相談してください。
5. 勤務先の締切提出期限は勤務先の案内で確認します。会社が税務署などへ提出する書類の期限と、あなたが会社へ出す期限は、同じものではありません。「翌年1月末まで待てば大丈夫」とは考えないでください。
紙の申告書を書き間違えたときは、一般的には二重線で消して、近くに正しく書き直します。修正液や修正テープは使わないのが基本です。訂正印が必要かどうかは勤務先のルールで確認し、書き損じが多いときは、新しい用紙をもらう方が早いこともあります。提出が終わったら、申告書のコピーや写真を手元に残しておくと、来年の記入や、間違いに気づいたときの確認に役立ちます。
提出したあとに間違いに気づいたら
提出してから「家族の所得の見積りが違った」「申告する保険料が変わった」と気づいたら、まず、分かった時点で勤務先へ相談してください。国税庁は、年末調整後の扶養親族等の異動や、所得見積額の差、保険料の支払などについて、再調整の取扱いを案内しています。
ただし、事情や手続きの段階によって扱いが異なります。「1月末までなら何でも必ずやり直せる」「すでに源泉徴収票が出ていても必ず会社が対応する」という保証ではありません。何を間違えたか、正しい情報は何か、書類は何があるかを整理して、早めに伝えましょう。目安として、源泉徴収票が交付される前、翌年1月末ごろまでが、会社で再調整できる区切りになることが多いとされています。ただし勤務先の処理の進み具合で変わるため、「まだ間に合うはず」と置かず、気づいた時点ですぐ相談してください。
会社で間に合わなかったら:確定申告・還付申告
会社で間に合わなかった場合は、それで払い過ぎた税金が絶対に戻らなくなる、というわけではありません。
確定申告の義務がない人でも、納め過ぎの所得税があれば、還付申告で精算できる場合があります。この還付申告は、原則として、その年の翌年1月1日から5年間提出できます。たとえば令和3年(2021年)分なら、期限は2026年12月31日です。過去の年の書き忘れに心当たりがある人は、年内に確認してみてください。「2月の申告時期まで必ず待たなければならない」という制度ではありません。
ただし、期限内の申告が条件となる特例などは別です。申告義務がある方も、5年間待ってよいという意味ではありません。また、申告すれば誰にでも還付があるわけではありません。必要な手続きは税務署や国税庁の案内で確認してください。
なお、次のようなものは、年末調整では扱えず、確定申告が必要です(代表例です)。
- 医療費控除
- 寄附金控除(ふるさと納税でワンストップ特例を使わなかった場合など)
- 住宅ローン控除(住宅借入金等特別控除)の1年目
- 年の途中で退職し、再就職先で前の勤務先分と合わせて年末調整を受けなかった場合
ふるさと納税のワンストップ特例については、誤解が多い点が2つあります。1つは、ワンストップ特例は年末調整では扱わない手続きなので、「会社に伝え忘れた」こと自体は問題にならない点です。申請が自治体に受理されていれば、勤務先への連絡は不要です。もう1つは、医療費控除などで確定申告をすると、申請済みのワンストップ特例が適用されなくなる点です。その場合は、ふるさと納税の寄附も含めて、確定申告で申告します。
なお、ワンストップ特例の申請書は、寄附をした翌年の1月10日必着です。寄附の申込み時に「申請書の送付を希望する」に印を付けただけでは申請は完了せず、届いた申請書を提出する必要があります。期限に間に合わなければ、確定申告に切り替えてください。
ふるさとチョイスは、株式会社トラストバンクが運営するふるさと納税の総合サイトです。公式サイトでは全国1,788自治体・76万点以上のお礼の品を案内していて、寄附先や返礼品を比べて選べます。ワンストップ特例の申請は、公式アプリでマイナンバーカードを読み取るオンライン申請にも対応しています(対応自治体などの条件は公式サイトでご確認ください)。


逆に、年の途中で転職した場合は、前の勤務先の源泉徴収票を今の勤務先へ提出すれば、まとめて年末調整を受けられるのが原則です。源泉徴収票が手元にない場合は、前の勤務先へ早めに請求してください。
freee会計は、個人事業主向けのクラウド会計ソフトです。銀行口座やクレジットカードの明細を自動で取り込み、確定申告の書類は○×形式の質問に答える形で作成できます。スマホアプリからも取引の登録や申告書の作成・提出ができます。プランごとの機能と料金は公式サイトでご確認ください。

SNSで多かった年末調整の悩み
XやThreadsで年末調整の話題を調べると、毎年同じところで迷う人が多いことが分かります。代表的なものを、この記事の内容に沿って整理します。
Q. 還付金はいつ戻りますか?A. 多くの会社では12月の給与で精算されますが、1月になる会社もあります。時期と金額は勤務先によって違うため、勤務先の案内と給与明細で確認してください。「12月に全員必ず戻る」ものではありません。不足があれば、逆に追加で徴収されることもあります。また、還付額がその月の源泉徴収税額より大きい場合は、勤務先によって翌月以降に繰り越して精算されることもあります。「12月に全額戻らなかった」だけで、間違いとは限りません。
Q. 還付金はどのくらい戻りますか?目安はありますか?A. 目安の考え方として、年末調整で増えた控除額に、自分の所得税率をかけた金額が、還付が増える分の目安になります。たとえば控除が10万円増えて、所得税率が10%なら、目安は1万円ほどです。ただし実際の精算額は、すでに源泉徴収された税額との差で決まるため、この計算どおりになるとは限りません。「控除が6万円増えた=6万円戻る」ではありません。
Q. 還付ではなく、追加で徴収(追徴)されました。計算間違いですか?A. 必ずしも間違いではありません。年末調整は精算なので、不足があれば追加で徴収されます。年の途中で扶養の状況が変わった、所得の見積りと実績に差があった、賞与の変動で源泉徴収が不足していた、といった場合に起こります。金額に疑問があれば、勤務先の担当者に内訳を確認してください。
Q. ふるさと納税のワンストップ特例を、会社に伝え忘れましたA. ワンストップ特例は年末調整では扱わないため、会社に伝えていなくても問題ありません。ただし、医療費控除などで確定申告をする場合は、ワンストップ特例が適用されなくなり、ふるさと納税分も確定申告に含める必要があります(詳しくは前のセクションで説明しました)。
Q. 控除証明書(保険会社からのハガキ)をなくしましたA. 証明書は保険会社へ再発行を依頼できます。電子データで受け取っている場合は、契約者ページから再取得できることもあります。提出期限に間に合わないときは、空欄で出さず、勤務先の担当者に「再発行中」と相談してください。年末調整に間に合わなければ、確定申告(還付申告)で申告する方法もあります。
Q. 副業の収入があると、会社に知られますか?A. この記事の早見表(178万円・136万円など)は、給与だけの場合の目安です。副業や年金、株式や配当があると、そのまま使えないことがあります。「会社に知られるか」を1つの数字だけで判断せず、所得の種類ごとに扱いを確認してください。住民税の扱いは自治体によって確認先が変わります(詳しくは後述の相談メモを参照)。
Q. 去年と同じ内容を写して提出してしまいましたA. 今年は控除の金額と家族の所得要件が変わっています。家族の就職・収入増など状況の変化があった人は、内容が今年に合っているか見直してください。提出後でも、気づいた時点で勤務先へ相談すれば、再調整の対象になる場合があります。
Q. iDeCoや保険の控除を書き忘れましたA. 書き忘れは、年末調整でいちばん多い見落しの1つです。証明書が手元にあるか先に確認し、提出前なら追記、提出後なら勤務先へ相談してください。間に合わなければ還付申告でも申告できます。
松井証券のiDeCoは、運営管理手数料が0円です(加入時手数料2,829円と、国民年金基金連合会・信託銀行分の月171円は別にかかります)。取り扱う商品には、eMAXIS Slimシリーズなど低コストの投資信託があります。資料請求は無料です。

迷ったときの相談用メモ3つ
副業や年金、株式や配当があると、給与だけの場合の説明をそのまま使えないことがあります。迷ったときは、相談用に3つのメモを用意しましょう。
- 収入の種類:給与、年金、副業、配当などを分けます
- 手元にある資料と、まだ分からない金額:分からないところを想像で埋める必要はありません
- 迷っている申告書の欄と、勤務先の提出期限
相談するときは、「給与以外にも収入があります。この資料を見て、どの所得に当たるか、所得の見積額をどう確認すればよいか教えてください」と聞いてみましょう。
確認先の振り分けは次のとおりです。勤務先の入力方法や締切は担当者へ、税金の扱いは税務署へ。年金の種類や支給内容は年金の支払元へ、社会保険は勤務先や加入先へ確認します。副業が会社に知られるか、家族の配当で扶養を外れるかは、1つの数字だけでは判断できません。
菊池会計事務所は、個人事業主・フリーランス向けの税務顧問サービスを提供する会計事務所です(代表は公認会計士・税理士の菊池剛氏)。記帳や確定申告書の作成、税務相談に対応し、電話・メール・Zoomでの全国対応です。契約前に、直近の確定申告書をもとにした節税効果のシミュレーションと見積りを無料で行っています。月額報酬は1万円から、決算料は0円からと公式サイトに記載されています。

まとめ
押さえたいのは、基礎控除、給与所得控除、扶養親族等の所得要件、生命保険料控除の特例。この4つの分野です。提出前は、書類の年分、提出の完了、今年の所得見積り、必要な証明書、勤務先の期限を確認します。
今できる一歩は、勤務先の案内を開いて、締切と未提出の書類を確かめることです。去年と同じだから必ず損をする、という話ではありません。今年の自分の状況と条件に合っているか。見るべきはそこだけです。
動画でも同じ内容を解説しています。使った国税庁の資料と確認する順番は、動画の概要欄にもまとめてあります。
※この記事は一般的な制度の整理です。個別の判断は、勤務先の案内と税務署・国税庁の最新情報で確認してください。
参考資料(国税庁)
- No.1199 基礎控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- No.1140 生命保険料控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- No.1177 特定親族特別控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
- 令和8年分 年末調整のしかた:https://www.nta.go.jp/users/gensen/nencho/index/shikata.htm
- 給与所得者の方へ(令和8年分):https://www.nta.go.jp/users/gensen/nencho/index/kyuyosyotokusya.htm
コメント