広告:本記事にはアフィリエイトリンクが含まれます。申込み等により当サイトが報酬を受け取る場合があります。
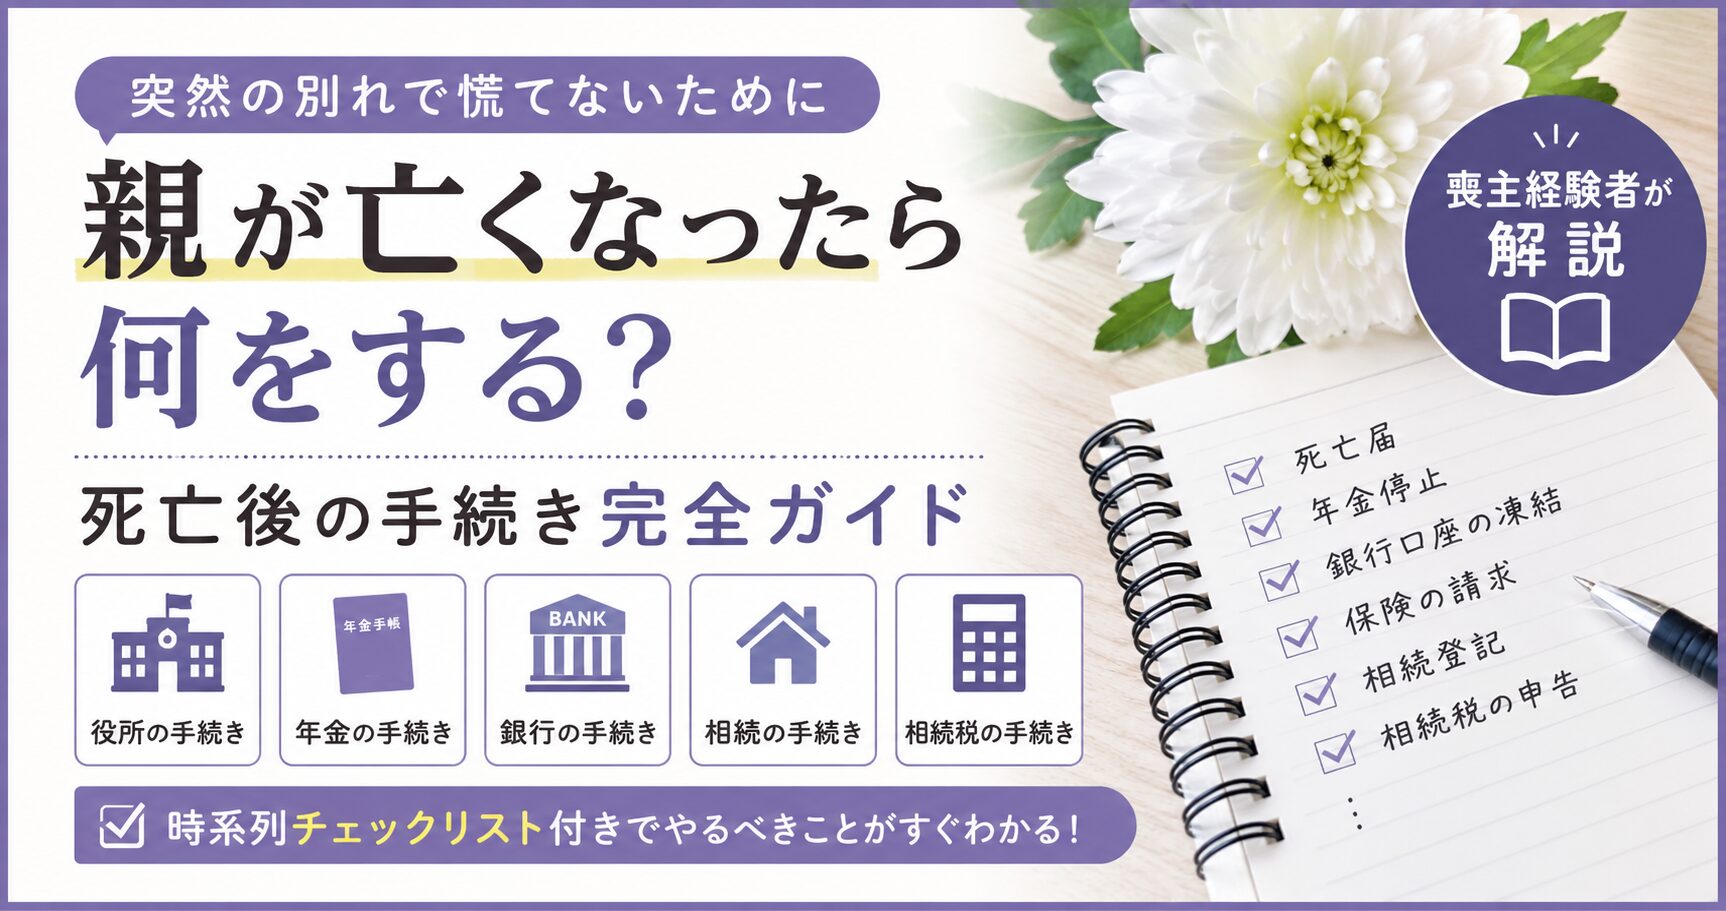
親が亡くなったら何をすればいい?死亡届、葬儀、年金、健康保険、銀行口座、相続放棄、相続登記、相続税まで、死亡後に必要な手続きを期限順に解説。喪主を経験した筆者の実体験をもとに、2026年最新制度や時系列チェックリストも紹介します。
- 親が亡くなったら何をする?まず確認したい手続きと期限
- なぜ、この記事を書こうと思ったのか
- 💡この記事でわかること
- 1. 突然の別れ─出張先での「その電話」と最初の72時間
- 2. 役所への届け出─期限が決まっている手続きを最優先で
- 3. 葬儀と参列者への配慮─喪主として果たすべき役割
- 4. 銀行・保険・公共料金─見落としがちな「お金の手続き」
- 5. 年金と相続の手続き─遺族年金から不動産名義変更まで
- 6. 預金と負債の調査・相続放棄
- 7. 2026年分の準確定申告は税制改正の経過措置に注意
- 8. 相続税の申告が必要か確認する
- 相続手続きの前後に検討できる関連サービス
- ✅ 手続きチェックリスト(時系列)
- まとめ|親が亡くなったら期限が近い手続きから進めよう
- この記事の主な参考情報
- 計算例・死亡保険金の確認資料
- 2026年10月18日の追加確認・訂正
親が亡くなったら何をする?まず確認したい手続きと期限
親が亡くなった直後は、すべての手続きを一度に進める必要はありません。
私自身も経験しましたが、葬儀の準備をしながら役所、銀行、年金、相続まで一気に考えようとすると、「何から手をつければいいのか」が分からなくなります。
まずは、期限が近いものから順番に確認していきましょう。
| 期限の目安 | 主な手続き |
|---|---|
| 死亡直後 | 死亡診断書の受領・遺体搬送・葬儀社への連絡 |
| 7日以内 | 死亡届・火葬許可の手続き |
| 14日以内を目安 | 世帯主変更・国民健康保険・介護保険など必要な役所手続き |
| できるだけ早め | 年金・銀行口座・生命保険・公共料金などの確認 |
| 3か月以内 | 相続放棄・限定承認 |
| 4か月以内 | 準確定申告(必要な場合) |
| 10か月以内 | 相続税の申告・納付(必要な場合) |
| 3年以内 | 不動産の相続登記 |
期限の起算日に注意:相続放棄は「自己のために相続の開始があったことを知ったとき」から原則3か月以内です。準確定申告は相続の開始を知った日の翌日から4か月以内、相続税は死亡を知った日の翌日から10か月以内が原則です。すべてを死亡日から一律に数えるわけではありません。相続登記も取得を知った日などが基準となり、2024年4月1日より前に相続したことを知っていた未登記不動産は原則2027年3月31日までの対応が必要です。
上記の期限説明を2026年10月18日に確認:裁判所・相続放棄/国税庁・準確定申告/国税庁・相続税の申告と納税/法務省・相続登記。
特に注意したいのが、原則3か月以内の相続放棄です。故人に借金がある可能性がある場合は、預貯金や不動産だけでなく、借入金や未払い金なども含めて財産状況を早めに確認しましょう。
なぜ、この記事を書こうと思ったのか
突然の身内の訃報は、どれほど心の準備をしていても深い悲しみと動揺をもたらします。私自身、仕事の出張先で一本の電話を受け取り、一瞬で頭が真っ白になる経験をしました。
悲しみに暮れる間もなく、病院からの遺体搬送、葬儀の手配、役所への死亡届、凍結された銀行口座、複雑な相続手続き……。怒涛のように押し寄せる現実に立ち向かわなければなりませんでした。
「何から手をつければいいのか分からない」、「期限のある手続きを逃して罰則を受けたらどうしよう」。そんな不安と焦りでパニックになりそうな遺族の方々の力になりたい。喪主として怒涛の数ヶ月を走り抜けた実体験と、税制・相続の最新知識を一冊のロードマップとしてまとめたのが本記事です。
この記事が、過酷な局面にあるあなたの「道しるべ」となれば幸いです。
💡この記事でわかること
・親が亡くなった直後に何をすればいいのか
・7日、14日、3か月、4か月、10か月、3年以内に確認する手続き
・年金、健康保険、銀行口座、生命保険などの手続き
・相続放棄、相続税、不動産の相続登記で注意したい期限
・実際に喪主を経験して「先に知っておけばよかった」と感じたこと
この記事では、私自身の経験も交えながら、親が亡くなった後に必要になる主な手続きを「期限が近い順」に整理しています。
すべての手続きを一度に覚える必要はありません。まずは自分に関係する項目と期限を確認し、一つずつ進めていきましょう。
1. 突然の別れ─出張先での「その電話」と最初の72時間
最初の72時間は、悲しみと現実が入り混じる、人生で最も忙しい時間のひとつです。「何も考えられない」という状態の中でも、動かなければならないことがある。この章では、その順番と内容を整理します。
1-1 訃報を受けた直後にやること
訃報を受けたら、最初の72時間は「死亡の確認」と「ご遺体の搬送・安置」が最優先です。
①「死亡診断書(または死体検案書)」の受領
病院で亡くなった場合は担当医師から「死亡診断書」が交付されます。自宅等で急死・かかりつけ医による看取りがなかった場合は、警察や監察医の検視を経て「死体検案書」が交付されます。書類の名称は違いますが、その後の手続きでの使い方はほぼ同じです。
②原本のコピー・データ保存
死亡診断書(死亡届と一体になった用紙)は、死亡届の提出後に手元へ戻らないため、提出前にコピーやスキャンを残しておくと安心です。生命保険や勤務先など、その後の手続きで死亡を証明する書類が必要になる場合があります。必要枚数は手続き先によって異なるため、提出前に複数枚コピーしておきましょう。
③近親者への連絡
まずは同居家族や直系の親族、葬儀に必ず参列してほしい近親者のみに第一報を入れます。目上の方や年配の方への訃報は、メールやLINEではなく、電話が基本マナーです。
💡 筆者メモ
私の場合は後からコピーが必要になる場面が複数ありました。提出前に多めにコピーし、スマートフォンなどにもスキャン保存しておけばよかったと感じています。
1-2 葬儀社の選定と遺体搬送
現在の病院や介護施設では、長時間のご遺体安置が困難なため、数時間以内に搬送用車両の手配を求められます。
安置場所の確保:自宅へ安置するか、葬儀社の専用安置室(保冷設備付き)へ搬送するかを決めます。マンションはエレベーターのサイズや間取りによってご遺体の搬入が難しいケースもあるため、事前に確認が必要です。
葬儀社の選定:病院と提携している搬送業者にそのまま依頼することもできますが、搬送費用と葬儀本体費用が別計算で高額になるケースがあります。事前に比較検討していた葬儀社があれば、直接電話して搬送から一括依頼するのがスムーズです。
| 葬儀の形式 | 内容 | 費用の目安 |
|---|---|---|
| 一般葬 | 通夜・告別式・参列者多数 | 個別見積りで確認 |
| 家族葬 | 身内・近親者のみで行う | 個別見積りで確認 |
| 一日葬 | 通夜なし・告別式のみ | 個別見積りで確認 |
| 直葬(火葬式) | 通夜・葬儀なしで火葬のみ | 個別見積りで確認 |
1-3 菩提寺への連絡と日程調整
故人や家系がお世話になっている先祖代々の「菩提寺(ぼだいじ)」がある場合、葬儀社を決めるのと並行して速やかに連絡を入れます。
僧侶の都合(法要や他の檀家との兼ね合い)と火葬場の空き状況を照らし合わせ、通夜・告別式・火葬の日程を三者(遺族・寺院・葬儀社)で調整します。
菩提寺がない場合や宗教色を排した葬儀を希望する場合は、葬儀社を通じて僧侶を手配するか、宗教儀礼なしで行うかを話し合います。読経や戒名などの費用は寺院・宗派・依頼内容で異なるため、含まれる内容を事前に確認してください。
⚠️ 東京近郊の方へ
筆者自身が東京23区で喪主を務めた際は、亡くなってから火葬まで5〜7日ほど待つ形になりました。これは筆者のケースであり、待ち日数は地域や時期、火葬場の混雑状況によって変わります。「亡くなった翌日に火葬できる」とは限らない前提で、葬儀社と日程を相談してください。
2. 役所への届け出─期限が決まっている手続きを最優先で
葬儀が終わるとほっとするものですが、次に待っているのが役所への手続きです。期限が決まっているものから優先するという意識が何より大切です。期限を過ぎると過料(刑罰の罰金とは異なる金銭上の制裁)が発生したり、余分な年金を受け取って後日返還を求められたりするケースがあります。
2-1 死亡届と火葬許可証の申請
法的な手続きの中で、最も期限が短いのが「死亡届」の提出です。
- 提出期限:死亡の事実を知った日から7日以内(戸籍法第86条・第87条)。国外で亡くなった場合は3ヶ月以内。
- 提出先:故人の死亡地、本籍地、または届出人のお住まいの市区町村役場(時間外の受付場所や火葬許可証の交付時間は自治体へ確認)。
- 手続きの流れ:死亡届と同時に「死体火葬許可申請書」を提出し、役所から「火葬許可証」の交付を受けます。この火葬許可証は火葬場に提出し、火葬完了後に「埋葬許可証」として戻ってきます(納骨の際に必要)。通常は葬儀社が代行してくれます。担当者に「代行できますか?」と一言確認しましょう。
🏛️ 自治体の「おくやみ窓口」も確認する
死亡後に必要な役所の手続きは、故人の年齢、加入していた健康保険、介護保険の利用状況、住んでいた自治体などによって異なります。
自治体によっては、死亡後の手続きをまとめて案内する「おくやみ窓口」、「おくやみコーナー」や、必要な手続きを確認できる「おくやみハンドブック」を用意しています。
また、葬祭費の金額や火葬場の料金・利用条件なども自治体によって異なります。
実際に手続きを行う際は、故人が住んでいた市区町村の公式サイトで「おくやみ」と検索し、最新の手続き・必要書類・窓口を確認してください。
2-2 年金・健康保険・介護保険の停止手続き
役所への死亡届提出後、速やかに社会保険・公的年金の停止手続きへ進みます。特に年金は手続きが遅れると死亡後の年金が振り込まれてしまい、後日まとめて返還しなければなりません。
公的年金の受給停止・未支給年金の請求
| 種別 | 死亡届が必要な場合の期限 | 主な届出・確認先 |
|---|---|---|
| 厚生年金受給者 | 死亡後10日以内 | 年金事務所など |
| 国民年金受給者 | 死亡後14日以内 | 年金事務所・市区町村の年金窓口など |
日本年金機構にマイナンバーが収録されている方は、原則として「年金受給権者死亡届(報告書)」の提出を省略できます。
一方、マイナンバーが収録されていない場合など、死亡届の提出が必要な場合は、厚生年金は死亡後10日以内、国民年金は死亡後14日以内が提出期限です。
また、亡くなった方がまだ受け取っていない年金や、亡くなった日より後に振り込まれた年金のうち亡くなった月分までの年金は、亡くなった方と生計を同じくしていた一定の遺族が「未支給年金」として請求できる場合があります。
「役所へ死亡届を提出したから年金関係の手続きもすべて終了」と考えず、未支給年金や遺族年金の対象にならないかも確認しておきましょう。
健康保険の手続きと葬祭費・埋葬料を確認する
| 加入していた保険 | 給付内容 | 確認・申請先 |
|---|---|---|
| 国民健康保険・後期高齢者医療制度 | 葬祭費が支給される場合あり ※金額・申請期限は自治体等により異なる | 市区町村など |
| 協会けんぽ | 埋葬料:5万円/埋葬費:実費(上限5万円) | 協会けんぽ |
| 健康保険組合 | 埋葬料など ※給付内容は加入していた健保組合で確認 | 加入していた健康保険組合 |
故人が加入していた健康保険によって、必要な手続きや受け取れる給付は異なります。
協会けんぽの場合、被保険者が亡くなり、その方によって生計を維持されていた方には「埋葬料」として5万円が支給されます。埋葬料を受け取れる方がいない場合は、実際に埋葬を行った方に、5万円を上限として実際に埋葬にかかった費用が「埋葬費」として支給されます。
埋葬料・家族埋葬料は死亡日の翌日から2年、埋葬費は埋葬を行った日の翌日から2年で時効となります。
国民健康保険や後期高齢者医療制度の葬祭費については、支給額や申請期限などが異なるため、故人が加入していた制度の窓口で最新情報を確認してください。
介護保険証の返還(65歳以上または40〜64歳の要介護認定者)
介護保険証の返還や必要な届出を、市区町村の介護保険窓口に確認します。提出期限・必要書類は自治体の案内に従ってください。納付済みの介護保険料に未納・過払いがある場合は精算が行われます。
2-3 世帯主変更届・その他の見落としやすい手続き
世帯主変更届(期限:14日以内)
亡くなった方が「世帯主」であり、世帯に15歳以上の残された世帯員が2人以上いる場合、新たな世帯主を定める「住民票異動(世帯主変更届)」を役所へ提出します。残された世帯員が1人など、新しい世帯主が明らかな場合は届出不要となることがあります。不明な場合は役所に確認してください。
印鑑登録の自動廃止:死亡届の提出により、故人の印鑑登録は自動的に廃止されます。印鑑登録証(カード)は役所へ返却します。
| 手続き | 窓口 |
|---|---|
| 運転免許証の返納 | 警察署・運転免許センター |
| パスポートの失効処理 | 都道府県のパスポートセンター |
| 障害者手帳等の返還(該当者) | 市区町村役場 |
| マイナンバーカードの保管(失効するが返納義務なし) | 市区町村役場 |
3. 葬儀と参列者への配慮─喪主として果たすべき役割
3-1 通夜・葬儀・火葬の流れと段取り
初めて喪主を務める方が一番驚くのは「こんなに決めることがあるのか」という量の多さです。でも、流れを知っているだけで、ずいぶん落ち着いて動けます。
1日目:納棺、通夜(夕方18時頃〜)、通夜振る舞い(会食)
2日目:告別式(午前11時頃〜)、出棺・搬送、火葬・拾骨、初七日法要・精進落とし
近年は家族・親族を中心とした「家族葬」が主流ですが、故人の生前の交友関係や職場の参列者が多い場合は「一般葬」、儀式を省く「直葬(火葬式)」など、遺志や予算に合わせて選定します。
本来7日目に行う初七日法要は、現在は告別式当日に合わせて行う「繰り上げ初七日法要」が定着しています。
3-2 参列者への心遣いと香典・返礼の対応
香典の管理:受付でいただいた香典は、金額と住所・氏名を香典帳に正確に記録します。住所は楷書で丁寧に書いてもらうよう最初に一声かけておくと、後の香典返し発送がスムーズになります。
香典返しの準備:葬儀当日に渡す「会葬御礼(会葬品)」とは別に、いただいた香典額の半額〜1/3程度を返す「半返し」が一般的なマナーです。忌明け(四十九日法要終了後)に、挨拶状を添えて返礼品を郵送します。
半返しは目安です。金額の目安や品物の慣習は地域・宗教・いただいた額によって異なるため、菩提寺や葬儀社、親族に確認すると安心です。
3-3 亡くなってからの法要スケジュールと位牌・初盆備品マニュアル
以下は仏式法要の一例です。法要の時期、位牌・塔婆の有無、初盆の準備は宗派・寺院・地域・家の習慣で異なります。必須の行政手続きとは分けて考え、菩提寺や家族と確認してください。
📅 逝去から年忌法要までの完全スケジュール
| 時期 | 名称 | 概要・供養の内容 | 主な参列者 |
|---|---|---|---|
| 当日〜7日目 | 初七日(しょなのか) | 現在は告別式当日に「式中初七日」として繰り上げるのが主流 | 遺族・親族 |
| 二七日〜六七日 | 追悼法要 | 7日ごとに訪れる忌日。遺族のみで仏壇にお参り・焼香 | 遺族のみ |
| 四十九日(49日目) | 七七日(忌明け) | 忌明けの大切な法要。本位牌開眼、納骨式、お斎(会食)、香典返し発送 | 親族・知人 |
| 100日目 | 百日忌(卒哭忌) | 四十九日後の最初の節目の供養(身内でお参り) | 親族 |
| 忌明け後に初めて迎えるお盆(地域で時期が異なる) | 初盆(新盆・あらぼん) | 忌明け後に初めて迎えるお盆。白提灯・精霊棚を準備 | 親族・知人 |
| 満1年目 | 一周忌 | 命日から満1年目。親族を招いて年忌法要を行う | 親族 |
| 満2年目 | 三回忌 | 命日から満2年目(※3年目ではない点に注意) | 親族 |
| 満6年目 | 七回忌 | 規模を縮小して身内で行う | 親族・身内 |
| 満32年目 | 三十三回忌(弔い上げ) | 一般的に最後の法要「弔い上げ(地域や宗派により、四十九日・一周忌・三回忌など時期が異なります)」とする | 身内のみ |
📿 位牌の立て替え・卒塔婆・初盆備品の準備マニュアル
1. 白木位牌から「本位牌」への立て替え
葬儀で使用した「白木位牌」は仮のものです。四十九日法要までに、漆塗りや黒檀・紫檀などの「本位牌」を準備します。戒名・俗名・没年月日・享年の文字入れには約10日〜2週間かかるため、四十九日の2〜3週間前には仏具店へ手配を開始しましょう。仏具店への注文時に納期を確認してください。四十九日法要の際に僧侶に開眼供養(魂入れ)をしてもらい、白木位牌はお寺にお納め(お焚き上げ)します。
2. 卒塔婆(そとば/塔婆)の手配
納骨式や四十九日・年忌法要の際、墓前に立てる細長い木札です。事前に菩提寺へ「〇月〇日の法要で塔婆を〇本お願いします」と申し込みます(費用・必要本数は寺院へ確認)。
3. 初盆(新盆)の備品準備
四十九日法要が終わってから初めて迎えるお盆を「初盆(新盆)」と呼びます(四十九日前にお盆が来た場合は翌年が初盆)。
- 白提灯(初盆用提灯):初盆の年だけ玄関や仏壇脇に飾る「無地の白い提灯」。故人の霊が迷わず帰ってくる目印とし、お盆が終わったらお寺でお焚き上げしてもらいます。
- 絵柄付き盆提灯:親族から贈られたり施主が準備する華やかな提灯で、2年目以降のお盆でも毎年飾ります。
- 精霊棚(盆棚)・精霊馬:きゅうりの馬(早く帰ってきてほしい)、ナスの牛(ゆっくり帰ってほしい)を作り、お供え物とともに祭壇を整えます。
4. 銀行・保険・公共料金─見落としがちな「お金の手続き」
この章で紹介する手続きは、知っていると知らないとでは大きく差が出る内容ばかりです。特に銀行口座の凍結は、公共料金の引き落としとも直結しているため、放置すると思わぬところで困ることになります。
4-1 銀行口座の凍結と解除・仮払い制度の活用
金融機関が名義人の死亡を把握した時点で、故人の預貯金口座は払戻し等の取引が制限されます。「死亡届を出すと凍結される」と誤解している方が多いですが、正確には「金融機関が死亡を知った時点」で凍結されます。
口座が凍結されると、預金の引き出し・ATM利用が停止し、電気・ガス・水道・家賃・クレジットカードの自動引き落としも止まります。銀行への連絡と公共料金の名義変更は同時進行で進めるのが鉄則です。
💡 葬儀費や当面の生活費を取り出す「遺産分割前の仮払い制度」
2019年7月の民法改正により創設された「預貯金の払戻し制度(仮払い制度)」(民法第909条の2)を利用すれば、遺産分割協議が整う前でも、単独で一定額の払い戻しが可能です。
払い戻しできる金額(1口座あたり)
=(死亡時の預金残高) × 1/3 × (請求する人の法定相続分)
※同一の金融機関(本支店合算)の上限は150万円
具体例:父の口座残高が600万円で、法定相続人が母・長男・次男の場合、長男の法定相続分は4分の1です。単独払戻し額の例は「600万円 × 1/3 × 1/4 = 50万円」となります。同一金融機関の上限は150万円です。利用要件・必要書類は金融機関に確認してください。
必要書類は、故人の出生から死亡までの連続した戸籍謄本、相続人全員の戸籍謄本、請求者の印鑑証明書・実印が基本です(金融機関によって異なるため、事前に電話確認を)。
⚠️ 口座凍結後は、たとえ家族であっても無断で引き出すことはできません。凍結前に多額の現金を引き出す行為は、後の遺産分割で問題になる可能性があります。必ず正規の手続きを通じて対応してください。
4-2 生命保険・損害保険の請求手順
生命保険金は請求しなければ支払われません。請求期限は原則として死亡後3年以内(保険法第95条)ですが、「後でいいか」と思っているうちに忘れてしまうケースがあります。早めに手続きをしましょう。
保険証券の探索:故人の貴重品保管箱・金庫・通帳の引き落とし履歴から加入保険会社を割り出します。見つからない場合は、生命保険協会の「生命保険契約照会制度」を利用できます。利用料は照会対象者1名につき、WEB申請6,000円、書面申請7,000円です。
照会の対象は、照会時点で有効に継続している個人保険契約です。死亡保険金が支払い済みの契約、解約・失効済みの契約、財形保険などは対象外です。また、回答されるのは契約の有無までで、金額や内容は判明した保険会社へ個別に請求します。
保険金請求の流れ:①受取人が保険会社カスタマーセンターへ連絡→②請求書類を取り寄せる→③死亡診断書(コピー可の場合あり)・保険証券・受取人の印鑑証明書等を提出→④支払いまでの期間は保険会社や書類の状況で異なります。目安は各社の案内で確認してください。
契約上の受取人が取得する死亡保険金は、一般に受取人固有の財産として扱われ、相続放棄をしても受け取れる場合があります。ただし、税区分は被保険者・実際の保険料負担者・受取人の関係により、相続税、所得税、贈与税に分かれます。
被相続人が保険料を負担した相続税対象の死亡保険金を相続人が受け取る場合は、一定条件で「500万円 × 法定相続人の数」の非課税限度額があります。相続放棄した受取人には、この非課税の適用はありません。契約者名だけで判断せず、実際の保険料負担者を確認してください。
故人が契約者だった損害保険(火災保険・自動車保険)も、保険会社に連絡して名義変更または解約を行います。名義変更しないまま放置すると、万が一の際に保険金が支払われないリスクがあります。
自分や家族の保険を事前に整理しておきたい方は、実際に保険料を見直した体験と、無料保険相談2社の比較も参考にしてください。
4-3 電気・ガス・水道・通信など公共料金の名義変更と解約
故人名義の口座が凍結されると引き落としができなくなるため、銀行への連絡と並行して早めに着手しましょう。まず、毎月の請求書や通帳の引き落とし履歴から、故人が契約していたサービスを一覧にまとめることから始めます。
| サービス | 継続して使う場合 | 使わない場合 |
|---|---|---|
| 電気・都市ガス・プロパンガス | 名義変更(口座変更) | 解約(ガスは立会いが必要な場合あり) |
| 水道 | 名義変更 | 解約 |
| 固定電話・インターネット回線 | 名義変更 | 解約(モデム等の機器返却が必要な場合あり) |
| NHK受信契約 | 名義変更などの契約変更(0120-151-515) | 解約(0120-222-000) |
| クレジットカード | 名義変更不可 → 必ず解約 | 各カード会社に連絡 |
| 携帯電話 | 名義変更または引き継ぎ | 解約(財産調査が終わってから) |
解約は0120-222-000、名義変更などの契約変更は0120-151-515(いずれもNHKの窓口。受付時間は午前9時〜午後6時)
⚠️ 携帯電話はすぐに解約しないこと。
故人の携帯番号に紐づいている銀行のオンラインバンキング・ネット証券・ショッピングサイトのSMS(ショートメッセージ)認証が使えなくなり、財産調査に支障が出る可能性があります。また、各種サブスクリプションサービスの解約手続きも携帯番号やアプリと連動していることが多いです。財産の全体把握が完了してから解約するようにしましょう。解約の順番の目安は「①財産・サービスの全体把握→②各サービスの解約手続き→③クレジットカードの解約→④携帯電話の解約(最後に)」です。
動画配信・音楽配信・クラウドストレージ・ゲームなどのサブスクリプションサービスも解約漏れに注意が必要です。スマートフォンのアプリ一覧や、メールの「定期請求通知」で確認しましょう。
5. 年金と相続の手続き─遺族年金から不動産名義変更まで
5-1 遺族年金(遺族基礎年金・遺族厚生年金)の受給条件と請求手順
遺族年金は「もらえると知らなかった」という方が非常に多い制度です。受給の権利を持っていても請求しなければ一円も受け取れません。受給権が発生した翌日から5年で時効となるため、早めに確認しましょう。
遺族年金の構造
- 遺族基礎年金:国民年金の加入者が亡くなった際、18歳到達年度の末日(3月31日)までの子がいる配偶者(または子)に支給。子のいない配偶者は受給できません。
- 遺族厚生年金:会社員・公務員など厚生年金の加入者が亡くなった際、配偶者や子、父母等に支給。子のいない配偶者でも受給可能。年金額は故人の老齢厚生年金(報酬比例部分)の4分の3に相当します。
| 項目 | 内容 |
|---|---|
| 遺族基礎年金額(2026年度・子1人) | 年額109万1,100円(基本額84万7,300円+子の加算24万3,800円)※ |
| 遺族基礎年金額(2026年度・子2人) | 年額133万4,900円 ※ |
| 収入要件 | 遺族の前年収入が850万円未満(または所得655万5,000円未満)などの要件あり |
| 請求期限 | 受給権発生の翌日から5年以内 |
年金額の表は、受給要件を満たした場合の額です。遺族基礎年金には、亡くなった方の保険料納付済期間(免除期間を含む)が国民年金加入期間の3分の2以上あることなどの納付要件があります。要件を満たすか分からない場合は、年金事務所で加入記録を確認してください。
※上記の基本額は昭和31年4月2日以後生まれの場合。生年月日などによって金額が異なる場合があります。年金額は毎年度改定されるため、日本年金機構の公式サイトで最新情報を確認してください。
| 年金の種類 | 請求先 |
|---|---|
| 遺族厚生年金(会社員・公務員だった場合) | 管轄の年金事務所または街角の年金相談センター |
| 遺族基礎年金のみ(国民年金のみ加入の場合) | 故人の住所地の市区町村窓口 |
💡 筆者メモ
「年金の手続きは停止だけでいい」と思っていて、遺族年金の請求を後回しにしそうになりました。年金事務所に電話したところ、担当者が「遺族年金の請求もできますよ」と教えてくれました。「請求しなければもらえない」—この意識を持つことが本当に大切です。
5-2 法定相続情報一覧図─自分一人でも作れる、使い勝手のいい公的証明書
相続手続きが複数ある場合、毎回「戸籍謄本の束」を各窓口(銀行・法務局・税務署・年金事務所)に提出しなければなりません。これを1枚の書類で代替できるのが「法定相続情報一覧図」です。
法定相続情報一覧図とは、被相続人と相続人全員の関係を一枚の紙に家系図のように示した書類で、法務局の登記官が認証した公的な証明書です。法定相続情報証明制度の利用自体は無料ですが、戸籍等の取得費用や専門家への依頼費用は別途必要です。法務局から法定相続情報一覧図の写しの交付を受けることができます。
法定相続情報一覧図は法務局で5年間(申出日の翌年から起算)保存され、その間、当初の申出人は写しの再交付を受けることができます。「交付された一覧図の有効期限が5年間」という意味ではありません。
法定相続情報一覧図は自分で作成できます。法務局のホームページにパターン別の様式と記載例が公開されています。法務局の無料相談窓口も活用できます。
取得の流れ
①必要書類を収集する
- 被相続人の出生から死亡までの連続した戸籍謄本等(改製原戸籍含む)
- 被相続人の住民票の除票
- 相続人全員の戸籍謄本
- 相続人全員の住民票(任意だが、あると後の手続きが楽)
- 申出人の身分証明書(運転免許証・マイナンバーカードなど)
②一覧図・申出書を作成する(A4縦・下部に5cm程度の余白を確保。法務局の認証文が入ります)
③管轄の法務局に申出する(窓口持参・郵送どちらも可)
④認証済みの一覧図が交付される(通常1〜2週間程度)
交付までの期間は法務局の混雑状況で変わります。急ぐ場合は申出先に目安を確認してください
作成時の重要な注意点
- 相続税の申告で使用する場合、続柄を「子」と記載すると実子と養子の区別がつかないため、適用できない手続きがあります
- ・相続放棄や遺産分割などの家庭裁判所の手続きでも、戸籍謄本等に代えて法定相続情報一覧図を利用できる場合があります。ただし、審理のために追加の戸籍謄本等を求められることがあります。利用できる書類は手続き先の家庭裁判所に確認してください。
- 一部の金融機関では、一覧図に加えて個別の戸籍謄本を求める場合があります
なお、2024年3月1日から「戸籍の広域交付制度」が始まり、本籍地が遠方でも最寄りの役所窓口で戸籍を取得できるようになりました(本人・配偶者・直系尊属・直系卑属が対象。兄弟姉妹は対象外・郵送不可)。
5-3 不動産の相続登記(名義変更)─義務化と費用計算
2024年4月1日から、相続登記が義務化されています。
相続によって不動産の所有権を取得した相続人は、自己のために相続が始まったことを知り、かつ、その不動産の所有権を取得したことを知った日から原則3年以内に相続登記を行う必要があります。
正当な理由なく義務を怠った場合は、10万円以下の過料の対象となる可能性があります。
2024年4月1日より前に発生した相続も義務化の対象です。2024年4月1日より前に不動産を相続したことを知っていた場合は、原則として2027年3月31日までに対応する必要があります。
なお、期限を過ぎたら直ちに過料が科されるわけではありません。法務局から催告を受け、それでも正当な理由なく申請しなかった場合に、裁判所へ通知される流れです
遺産分割が3年以内にまとまらない場合は、「相続人申告登記」を申し出ることで、相続登記義務を果たしたことにする方法もあります。自分が相続人であることの申出と戸籍等の提出で手続きでき、登録免許税はかかりません。ただし、最終的な名義変更(遺産分割後の登記)が不要になるわけではありません。
⚠️ 2024年4月1日より前の相続にも注意
制度開始前に発生した相続も義務化の対象です。2024年4月1日より前に相続したことを知っていた未登記不動産は、原則として2027年3月31日までの対応が必要です。昔の相続で名義をそのままにしている土地・建物も早めに確認しましょう。
📋 「名寄帳(なよせちょう)」の役割と取得時の必要書類
名寄帳とは、市区町村が作成している「固定資産課税台帳」を所有者別に一覧にした書類です。毎年届く固定資産税納税通知書には記載されない非課税の土地等が記載される場合もあり、自治体内の資産を確認する手がかりになるため、必要に応じて取得し、記載対象と漏れの可能性を自治体に確認しましょう。
| 必要書類 | 詳細・注意点 |
|---|---|
| ① 固定資産名寄帳交付申請書 | 役所の税務課窓口で記入、または自治体HPからダウンロード |
| ② 故人の死亡が確認できる書類 | 故人の除籍謄本、死亡診断書コピー、または住民票除票 |
| ③ 申請者が相続人であることがわかる戸籍謄本 | 法定相続情報一覧図の写しでも可 |
| ④ 申請者の本人確認書類 | マイナンバーカード、運転免許証等 |
| ⑤ 手数料 | 自治体で金額・算定単位を確認 |
| ⑥ 委任状・実印(代理人が申請する場合) | 司法書士や親族等が申請する場合に必要 |
郵送請求する場合は、上記のコピー類+申請書+返信用封筒(切手貼付)+手数料分の定額小為替(郵便局で購入)を同封して役所の税務課へ送付します。
⚠️ 名寄帳は「市区町村単位」で管理されています。実家のほかに別荘や山林が別の市町村にある場合は、それぞれの役所に別途申請が必要です。
🗂️ 2026年2月開始「所有不動産記録証明制度」で故人名義の不動産を調べる
2026年2月2日から「所有不動産記録証明制度」が始まりました。登記官が、特定の人について所有権の登記名義人として記録されている不動産を検索し、その結果を一覧化した証明書を交付する制度です。
相続人も一定の書類を提出することで、亡くなった親などの名義になっている不動産について証明書を請求できます。「親が地方に土地を持っていたかもしれない」「把握していない山林や土地があるかもしれない」という場合は、相続登記の漏れを防ぐための財産調査に活用できます。
ただし、氏名・住所などの検索条件によっては、すべての不動産が証明結果に記載されない可能性があります。固定資産税の通知書や市区町村の名寄帳などと組み合わせて確認しましょう。
🧮 登録免許税の計算方法と具体例
相続登記には登録免許税がかかります(免税に該当する場合を除く)。固定資産税の課税明細では、税負担調整後の「固定資産税の課税標準額」と評価額を取り違えないように確認してください。
登録免許税 = 固定資産税評価額を基に算定した課税標準額 × 0.4%
※相続人以外が遺贈(遺言等)で取得する場合は2%
STEP① 固定資産税評価額を確認する(毎年4〜6月に届く「固定資産税課税明細書」または市区町村役場で取得できる「固定資産評価証明書」(手数料は自治体へ確認)で確認)
STEP② すべての不動産の評価額を合算し、1,000円未満を切り捨てる(=課税標準額)
STEP③ 課税標準額 × 0.4%を計算し、100円未満を切り捨てる
計算の具体例:土地1,800万円 + 建物500万円 = 合計2,300万円 → 2,300万円 × 0.4% = 9万2,000円(登録免許税)
免税措置(令和9年3月31日まで):土地の固定資産税評価額が100万円以下の土地については、相続登記にかかる登録免許税が免除されます(租税特別措置法第84条の2の3)。
⚖️ 相続登記は自分でできる?司法書士へ依頼すべき?
法務局のホームページには申請書様式と記載例が掲示されており、対象不動産が1件で相続人が少なく争いがない場合は自己申請も十分可能です。法務局の事前相談窓口(要予約)も無料で利用できます。
ただし、複数の市区町村に不動産が分散している場合や相続人の人数が多い場合、旧公図の確認が必要な場合は、司法書士への依頼が確実です。報酬は事務所・不動産の件数で異なります。事前に見積りを取ってください。
🌾 農地相続時の届出と「eMAFF農地ナビ」の活用ガイド
農地(田・畑)を相続した場合は、法務局での相続登記とは別に、農地所在地の農業委員会へ届け出が必要です(農地法第3条の3)。怠ると10万円以下の過料リスクがあります。届出の時期については法文上「速やかに」とされており、農業委員会が「おおむね10ヶ月以内」を目安として案内している場合があります。気づいたら速やかに届け出るようにしましょう。
農林水産省が運営する「eMAFF農地ナビ(https://map.maff.go.jp/)」を使うと、地図上で農地の情報・区分を無料で確認できます。
eMAFF農地ナビの使い方:
- ブラウザで「eMAFF農地ナビ」にアクセスし、都道府県・市区町村・大字や「地番」を入力して検索
- マップ上の農地をタップ・クリックすると、農地区分(農振農用地か否か)・賃貸借・耕作状況などが表示される
- 農振農用地に指定されている場合、住宅地への転用に厳しい制限がかかることが事前に判明する
農業委員会への届出前に農地ナビで「地番」と「農地区分」を確認しておくことで、行政窓口でのやり取りが格段にスムーズになります。
🏡 相続した実家の「空き家3,000万円特別控除(空き家特例)」主な適用要件のチェックリスト
相続した実家を売却した際、譲渡所得(売却益)から最高3,000万円を控除できる「空き家特例」の要件を自己チェックしましょう。
- ☐ 相続した実家が昭和56年(1981年)5月31日以前に建築された(旧耐震基準の)一戸建てである
- ☐ マンションなどの区分所有建物(分譲マンション等)ではない
- ☐ 相続開始の直前において、故人が一人暮らしだった(要介護認定を受けて老人ホーム等に入所していた場合も一定要件を満たせば認められる)
- ☐ 相続の時から売却の時まで、事業用・貸付け用・居住用に一切使われていない
- ☐ 相続開始日から3年を経過する日の属する年の12月31日までに売却している(特例の適用期間は令和9年(2027年)12月31日まで延長)
- ☐ 建物と土地の売却代金の合計額が1億円以下である(他の相続人が分割して売却した場合も合算)
- ☐ 以下のいずれかを満たして売却している:A. 耐震リフォームを行い耐震基準に適合させて売却 / B. 建物を取り壊して更地にして売却 / C. (令和6年1月1日以降)売却後に買主が翌年2月15日までに耐震改修または解体工事を行った
- ☐ 実家のある市区町村長から「被相続人居住用家屋等確認書」の交付を受けて税務署へ確定申告書とともに提出できる
- ☐ 対象の家屋・敷地等を相続または遺贈で取得した相続人が1〜2人の場合は最高3,000万円、3人以上の場合は最高2,000万円(令和6年1月1日以降の譲渡)。法定相続人の総数だけで判定しない
6. 預金と負債の調査・相続放棄
6-1 金融機関の預金を調べる方法
「故人がどこの銀行に口座を持っていたか、全部分かっているか?」——これに自信を持って答えられる方は少数派です。通帳が残っていないネット銀行を使っていた場合は特に把握しにくいものです。
まず遺品の中から手がかりを探す:自宅内の通帳・キャッシュカード・郵便物(取引残高報告書・配当金計算書)・カレンダーやポケットティッシュなどの銀行ノベルティ品を隅々までチェックします。故人のスマートフォンやパソコンのメール受信履歴(「ログイン完了」「残高」「定期」等で検索)やアプリ一覧からネット銀行・証券口座を割り出すことも有効です。
銀行ごとに「全店照会(名寄せ)」を依頼する:目星がついた金融機関には「全店照会」を依頼することで、その銀行のすべての支店・口座(普通預金・定期預金・投資信託など)を洗い出してもらえます。ただし、全店照会はあくまでも同一金融機関内の照会です。ただし、生前にマイナンバーが付番されていた口座は、後述の相続時口座照会で複数の金融機関にまたがる所在確認ができる場合があります。付番されていない口座などは別途調べる必要があります。
⚠️ 全店照会を依頼すると、その時点で口座が凍結されます。公共料金の名義変更が終わっていない場合は、先に対応してから照会を依頼するのがスムーズです。
マイナンバーと口座を紐づけていた場合は「相続時口座照会」が使える:2025年4月1日から「口座管理法」の制度が拡充され、故人がマイナンバーと口座を紐づけていた場合、相続人からの申請で預金保険機構を通じて口座の照会(銀行名・支店名・口座種別・口座番号等)ができるようになりました。ただし残高は開示されませんので、別途各金融機関に残高証明書を依頼する必要があります。
手数料は1件5,060円(税込)で、申込みは金融機関の窓口で受け付けます。利用できるのは原則として死亡から10年以内です。注意点として、照会すると照会先の金融機関に死亡の事実が伝わり、口座の取引が停止される場合があります。公共料金の引き落とし口座がある場合は、名義変更の目途が立ってから申し込んでください。
残高証明書と経過利息計算書を取得する:口座の存在が確認できたら「残高証明書」(手数料・発行単位は金融機関により異なります)を取得します。相続開始日(死亡日)時点の残高が相続財産として計上されます。定期預金がある場合は「経過利息計算書」も合わせて取得しましょう。死亡日までの経過利息も相続税の課税対象になります。
6-2 信用情報機関で故人の負債(借金)を調べる
故人に借金や消費者金融、カードローン、保証人債務などの「負債」がないか確認することは極めて重要です。相続放棄を検討するためにも、信用情報は各機関で保有範囲が異なるため、必要に応じて3機関それぞれへの開示を検討します。個人間の借金など、登録対象外の債務もあります。
| 機関名 | 略称 | 主な加盟先 | 手数料(郵送) |
|---|---|---|---|
| 全国銀行個人信用情報センター | KSC | 銀行・信用金庫・農協など | 2,403円(郵送・2026年4月以降) |
| 株式会社シー・アイ・シー | CIC | クレジット会社・信販会社など | 1,500円(郵送) |
| 株式会社日本信用情報機構 | JICC | 消費者金融・クレジット会社など | 2,177円 |
故人の開示はいずれも郵送が基本です。申し込める人は機関で異なり、CICとKSCは法定相続人、JICCは法定相続人または2親等以内の血族です。相続関係の証明には法定相続情報一覧図が使えます(CICでは発行から3か月以内のもの)。
KSC(全国銀行個人信用情報センター)への開示請求
公式サイト:https://www.zenginkyo.or.jp/pcic/open/
銀行・信用金庫・農協などの銀行系の借入を調べるのに適しています。亡くなった方の信用情報は、法定相続人等が所定の書類をそろえて郵送で開示を申し込めます。2026年4月以降の郵送手数料は2,403円です。必要書類や所要日数は申込時点の公式案内を確認してください。
CIC(株式会社シー・アイ・シー)への開示請求
公式サイト:https://www.cic.co.jp/mydata/
クレジットカード・ショッピングローンなどの信販・クレジット系の信用情報を確認できます。亡くなった方については法定相続人による郵送開示が可能で、郵送開示手数料は1,500円です。必要書類や到着までの日数は提出書類によって異なるため、公式案内を確認してください。
⚠️ 信用情報機関の開示結果がゼロでも、借金がないことを100%保証するものではありません。債務者死亡により金融機関が情報を削除している場合もあります。開示結果と合わせて、郵便物や通帳の引き落とし履歴も確認しましょう。
6-3 負債がプラス財産を上回るなら「相続放棄」を検討する
故人に借金がある可能性がある場合は、相続放棄の期限を早めに確認しましょう。
調査の結果、借金などのマイナスの財産が預貯金や不動産などのプラスの財産を上回る場合は、「相続放棄」を検討する選択肢があります。
| 選択肢 | 内容 | 向いているケース |
|---|---|---|
| 単純承認 | プラスもマイナスもすべて相続 | 財産がプラスの場合 |
| 相続放棄 | プラスもマイナスも一切相続しない | 借金がプラス財産を上回る場合 |
| 限定承認 | 相続した財産の範囲内でのみ債務を負う | 財産状況が不明確な場合 |
相続人が、自己のために相続が始まったことを知ってから原則3ヶ月の「熟慮期間」内に相続放棄や限定承認をしなかった場合、原則として単純承認したものとみなされます(民法第921条第2号)。借金などの負債が疑われる場合は、3ヶ月という期限を意識して早めに財産調査を進めましょう。
相続放棄の期限は「3ヶ月以内」—この期限だけは必ず守る
相続放棄の期限は、自己のために相続の開始があったことを知った日から3ヶ月以内(民法第915条第1項)です。この3ヶ月は「熟慮期間」と呼ばれます。期限を過ぎると原則として相続放棄はできなくなります。
申述先は被相続人の最後の住所地を管轄する家庭裁判所です。相続放棄申述書(裁判所HPから書式をダウンロード可)に収入印紙800円を貼付し、必要書類(戸籍謄本等)と連絡用の郵便切手を添えて提出します。受理されると「相続放棄申述受理通知書」が交付されます。
財産の調査に時間がかかる場合は、3ヶ月の期限が来る前に家庭裁判所に「期間伸長の申立て」を行うことで、家庭裁判所が事情に応じて期間を伸長することがあります。申立てをすれば必ず認められるわけではありません。
⚠️ 相続放棄を検討中なら、故人の財産を自己判断で処分しない
故人の預金を私的に使用したり、車・不動産・高価な遺品などを売却・処分したりすると、その行為の内容によっては民法上の「単純承認」に該当し、その後の相続放棄に影響する可能性があります。どのような行為が相続財産の処分に当たるかは個別事情によって判断されるため、相続放棄を検討中は自己判断で財産を処分せず、家庭裁判所や弁護士などへ確認しましょう。
⚠️ 3ヶ月を過ぎても相続放棄が認められる場合があります
原則として相続放棄は、自己のために相続が始まったことを知った時から3ヶ月以内に申し立てます。ただし、相続財産がないと信じており、そう信じたことに相当な理由があった場合などには、3ヶ月を過ぎていても相続放棄の申述が受理される場合があります。後から借金が判明した場合などは、自己判断で諦めず速やかに専門家へ相談しましょう。
出典:裁判所「家事事件Q&A」
7. 2026年分の準確定申告は税制改正の経過措置に注意
年の途中で亡くなった方に確定申告が必要な所得がある場合、相続人等は、原則として相続の開始があったことを知った日の翌日から4ヶ月以内に、1月1日から死亡日までの所得と税額を計算して申告・納税します。これを「準確定申告」といいます。
⚠️ 2026年分は基礎控除などの税制改正に経過措置があります
2026年度税制改正による基礎控除の引上げ等は2026年12月1日施行です。このため、2026年11月30日以前に2026年分の準確定申告書を提出する場合は、改正後の控除等をその申告時点では適用できません。国税庁は、対象者について2026年12月1日から2031年12月1日までに更正の請求を行うことで、改正後の控除等の適用を受けられると案内しています。法定申告期限がまだ到来していない場合は、訂正申告で対応できる場合があります。
出典:国税庁「納税者が死亡したときの確定申告(準確定申告)」、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
8. 相続税の申告が必要か確認する
8-1 相続税の申告期限と基礎控除の計算
相続財産の総額が一定の基準を超える場合、相続税の申告と納税が必要です。申告・納税期限は「被相続人が亡くなったことを知った日の翌日から10ヶ月以内」(相続税法第27条)です。
【相続税の基礎控除額(相続税法第15条)】
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)

例:法定相続人が配偶者と子2人の計3人の場合
3,000万円 + 600万円×3 = 4,800万円
申告要否は、債務・葬儀費用、みなし相続財産、加算対象の生前贈与なども含めた税法上の金額で判定します。預金や不動産の単純な合計だけで決めないようにしましょう。
8-2 相続税がかかるケース・かからないケース
申告が不要なケース:正味の遺産総額(預貯金+不動産評価額+株式等 ― 負債・葬儀費用)が基礎控除額以下であれば、相続税の申告も納税も不要です。葬儀費用は差し引けるため、領収書は必ず保管しておきましょう。
申告が必要なケース:基礎控除額を超える場合は必要です。また、以下の特例を適用して税額を0円にする場合も申告書の提出が必須です(申告しなければ特例が認められません)。
- 配偶者の税額軽減(相続税法第19条の2):配偶者が相続した財産が「1億6,000万円」または「配偶者の法定相続分」のどちらか多い金額まで非課税
- 小規模宅地等の特例(租税特別措置法第69条の4):故人が住んでいた自宅の土地は、一定の条件を満たせば評価額を最大80%減額(330㎡まで)。この特例の有無で相続税の有無が大きく変わることがあります
8-3 自分で申告できる?税理士へ相談した方がよいケース
相続税の申告は自分で行うこともできますが、財産の内容によって難易度が大きく変わります。土地や賃貸不動産がある、遺産総額が基礎控除を超えそう、小規模宅地等の特例を利用したい、相続人が多い、非上場株式など評価の難しい財産がある、といった場合は相続税に詳しい税理士への相談を検討してもよいでしょう。
不動産の評価や各種特例の判断には専門知識が必要で、判断を誤ると申告漏れや税額の過不足につながる可能性があります。
父の相続手続きを進める中で、一番困ったのが「相続税を自分で計算できるのか?」という不安でした。土地の路線価、各種控除の適用……。調べれば調べるほど、素人には判断が難しいことが分かってきました。
税理士への相談はできるだけ早い段階が理想です。①財産の全体像を把握するのに時間がかかる、②遺産分割の方法によって税額が変わるため分割前の相談が有効、③必要書類の収集に時間がかかるの3つが主な理由です。
相続税の申告が必要か、税理士への相談が必要かを確認してから相談先を検討してください。以下は広告リンクで、申込み等により当サイトへ報酬が発生する場合があります。税理士ドットコムの相談条件を確認する(広告)
税理士を探す際の選択肢の一つで、相続税など相談内容に応じて税理士を探せます。利用条件・相談料・紹介の仕組みは変更される場合があるため、申込み前に公式ページで最新情報を確認してください。
⚠️ 「うちは関係ない」と思っていても、都市部に不動産をお持ちの場合は基礎控除を超えるケースが少なくありません。まずは専門家に相談してみることをおすすめします。
相続手続きの前後に検討できる関連サービス
親が亡くなった後は、相続税や銀行・不動産の手続きだけでなく、「お墓をどうするか」「遺骨をどのように供養するか」「実家に残った品物をどう整理するか」といった問題も出てきます。また、親が元気なうちであれば、認知症などによって財産を動かせなくなるリスクへの備えも検討できます。
ここでは、相続や供養、遺品整理を進める際に選択肢となるサービスをまとめました。必要のないサービスまで利用する必要はありません。家族の状況に合うものだけ確認してみてください。
1日葬・家族葬ならソファミ(旧:これから)
突然のことで「どの葬儀社を選べばいいか分からない」「葬儀費用がどのくらいかかるのか不安」という方へ。1日葬・家族葬ならソファミ(旧:これから)は、直葬・火葬式・1日葬・家族葬から希望に合ったプランを選べる葬儀サービスです。葬儀に必要な物品・サービスをまとめた分かりやすい料金設定で、24時間365日相談できます。急いで葬儀社を探している方はもちろん、親が元気なうちに葬儀の費用や流れを確認しておきたい方にも利用しやすいサービスです。
家族信託「おやとこ」
親の認知症による預金・不動産などの資産凍結に備えたい方へ。家族信託が必要かどうかから専門家に無料相談でき、全国対応。親が元気なうちに将来の財産管理を考えておきたい家庭に適したサービスです。
墓石ナビ
お墓を建てたいけれど「石材店の選び方や費用が分からない」という方へ。墓石の見積りを比較しながら石材店を探せるサービスです。初めてのお墓づくりで、最初から1社に決めず条件を比較したい方に向いています。
石屋千鳥「墓石カタログ」
故人や家族の想いに合ったお墓をデザインから探したい方へ。石屋千鳥では、デザイン墓石をカタログやVR展示場で確認できます。「どんなお墓にするかイメージが決まっていない」という方にも参考になります。
みんなの海洋散骨「ご供養の相談窓口」
「お墓を継ぐ人がいない」「どんな供養方法が家族に合うか分からない」という方へ。お墓・納骨・海洋散骨など、供養に関する相談ができる窓口です。従来のお墓以外も含めて供養方法を検討したい方に向いています。
バイセル「遺品買取」
実家の片付けや遺品整理で、着物・ブランド品・時計・貴金属・骨董品など「捨てる前に価値を確認したい」品物がある方へ。遺品の査定・買取を依頼できるサービスです。処分する前の選択肢として確認できます。
※相続放棄を検討中の場合、相続財産に当たる遺品を自己判断で売却しないよう注意が必要です。
✅ 手続きチェックリスト(時系列)
印刷やスマートフォンへの保存をしてご活用ください。
| 期限・時期 | 手続き |
|---|---|
| 7日以内 | 死亡届・火葬許可申請 |
| 10日以内※ | 厚生年金の死亡届が必要な場合 |
| 14日以内※ | 国民年金の死亡届が必要な場合 |
| 14日以内を目安 | 世帯主変更など該当する役所手続き |
| できるだけ早め | 健康保険・介護保険など故人に該当する手続きを確認 |
| 3か月以内 | 相続放棄・限定承認 |
| 4か月以内 | 準確定申告(必要な場合) |
| 10か月以内 | 相続税の申告・納付(必要な場合) |
| 2年以内 | 協会けんぽの埋葬料・埋葬費など ※起算日は給付により異なる |
| 3年以内 | 不動産の相続登記 |
※日本年金機構にマイナンバーが収録されている方は、原則として年金受給権者死亡届を省略できます。未支給年金など別の手続きが必要になる場合があります。
相続税の申告が必要かどうか迷ったら、早めに専門家に相談しましょう。
まとめ|親が亡くなったら期限が近い手続きから進めよう
親が亡くなった後は、葬儀だけでなく、役所、健康保険、年金、銀行、生命保険、相続など多くの手続きが発生します。
すべてを一度に終わらせようとせず、期限が近いものから一つずつ進めていきましょう。
特に覚えておきたいのは、死亡届の7日以内、相続放棄・限定承認の原則3か月以内、準確定申告の4か月以内、相続税の10か月以内、不動産の相続登記の原則3年以内という期限です。
私自身、父を亡くしたときは、葬儀を進めながら「次に何をすればいいのか」を調べるだけでも大変でした。
まずは故人に関係する書類や郵便物、通帳、保険関係の書類などを一か所に集め、必要な手続きを整理していくと進めやすくなります。
分からないことがあれば、市区町村、年金事務所、法務局、税務署などの公的窓口を利用しましょう。相続放棄、相続税、相続登記など判断が難しいものについては、必要に応じて弁護士、税理士、司法書士などの専門家へ相談することも選択肢です。
この記事の主な参考情報
本記事は、2026年9月時点で法務省・法務局、国税庁、日本年金機構、裁判所、農林水産省などの公的情報を確認して作成しています。制度・金額・必要書類・窓口の運用は改正や自治体ごとの違いがあるため、実際に手続きを行う際は各機関の最新情報もご確認ください。
- 法務省:相続登記の申請義務化
- 法務省:所有不動産記録証明制度について
- 法務局:法定相続情報証明制度
- 国税庁:相続税がかかる場合
- 国税庁:相続した空き家を売ったときの特例
- 日本年金機構
- 裁判所:相続の放棄の申述
※本記事は2026年9月時点の公的情報をもとに確認しています。制度・法律は改正される場合があるため、実際の手続きでは各行政機関・専門家の最新情報をご確認ください。
【農地届出の期限について補足】農地法第3条の3の届け出期限は法文上「速やかに」とされています。一部の農業委員会が「おおむね10ヶ月以内」を目安として案内する場合がありますが、法律上の明確な期日は定められていないため、相続が判明したら速やかに農業委員会に相談することをおすすめします。
【郵便切手について補足】相続放棄申述の際に必要な予納郵便切手の金額・枚数は、管轄する家庭裁判所および時期によって異なります。申立て前に必ず各裁判所の公式サイトまたは電話で最新情報を確認してください。
計算例・死亡保険金の確認資料
2026年10月13日に、預金の単独払戻し例と死亡保険金の税区分を確認・修正しました。全国銀行協会の払戻し制度、国税庁「死亡保険金を受け取ったとき」、国税庁「相続税の課税対象になる死亡保険金」。その他の手続きは、個別事情と各窓口の現行案内も確認してください。
2026年10月18日の追加確認・訂正
生命保険契約照会の利用料、NHKの解約連絡先、死亡後のマイナンバーカードの扱い、口座照会、空き家特例の人数判定を見直しました。マイナンバーカードは返納義務がなく、相続等で番号が必要な場合があるため、諸手続きが済むまでは保管してください。返納等の扱いは故人の自治体にも確認してください。
確認先:生命保険協会・契約照会制度/NHK・手続き別の電話番号/川崎市・死亡後のカード保管/デジタル庁・預貯金口座付番制度/国税庁・空き家特例/日本年金機構・遺族基礎年金/協会けんぽ・埋葬料等/農林水産省・農地相続。
関連サービスの確認:葬儀サービスは2026年10月から「ソファミ」の名称で案内されています。ソファミ公式・プランと追加費用/家族信託おやとこ・相談方法と費用/墓石ナビ・紹介の仕組み/石屋千鳥・墓石カタログ/みんなの海洋散骨・供養の相談。家族信託は判断能力のあるうちに検討する生前の財産管理の備えです。無料相談と契約・工事・供養等の費用は別なので、総額と解約条件を確認してください。

コメント